Жалоба в редакцию. Оплатил подписку в Google Play, а банк снова списал НДС: можно ли вернуть деньги?
В редакцию 1news.az обратился читатель с проблемой, с которой возможно сегодня сталкиваются многие пользователи цифровых сервисов.
Ситуация обнажает неприятный пробел в механизме списания средств при оплате международных подписок.
По словам нашего читателя, после официальной регистрации ряда иностранных цифровых поставщиков в Азербайджане 18-процентный НДС стал автоматически включаться в стоимость подписки самим провайдером. Однако у части пользователей отечественные банки продолжают повторно удерживать те же 18% непосредственно в момент проведения платежа.
Как рассказал читатель, базовая стоимость необходимой ему подписки на Chat GPT в Google Play составляет около 100 долларов. С учетом уже заложенного в цену налога конечная сумма в Google Play возрастает до 117,99 доллара. Однако при списании средств азербайджанский банк удерживает сверху еще около 36 манатов - то есть эквивалент дополнительных 18%.
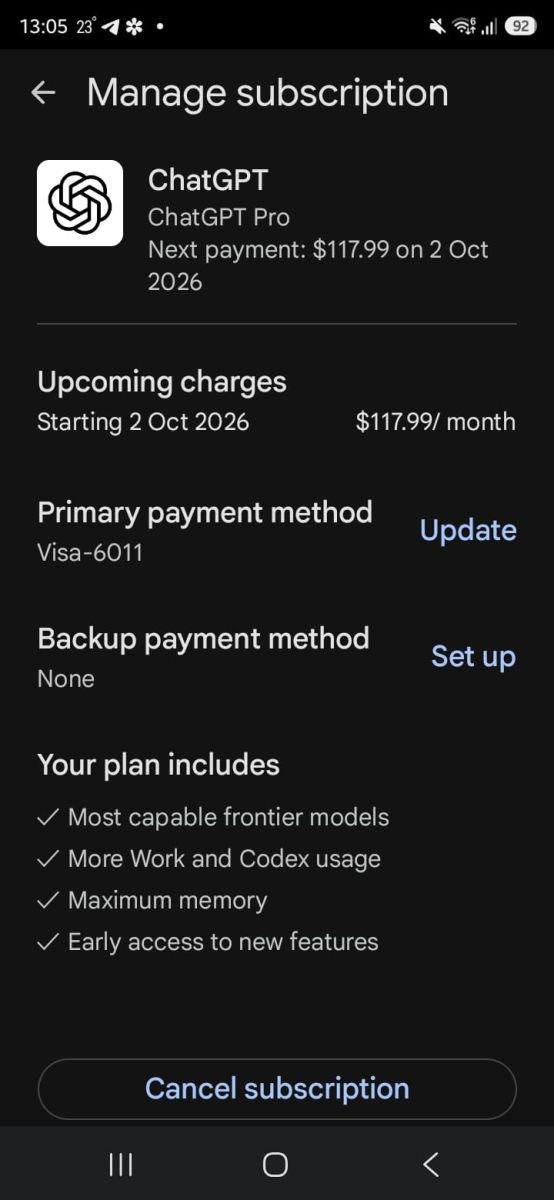
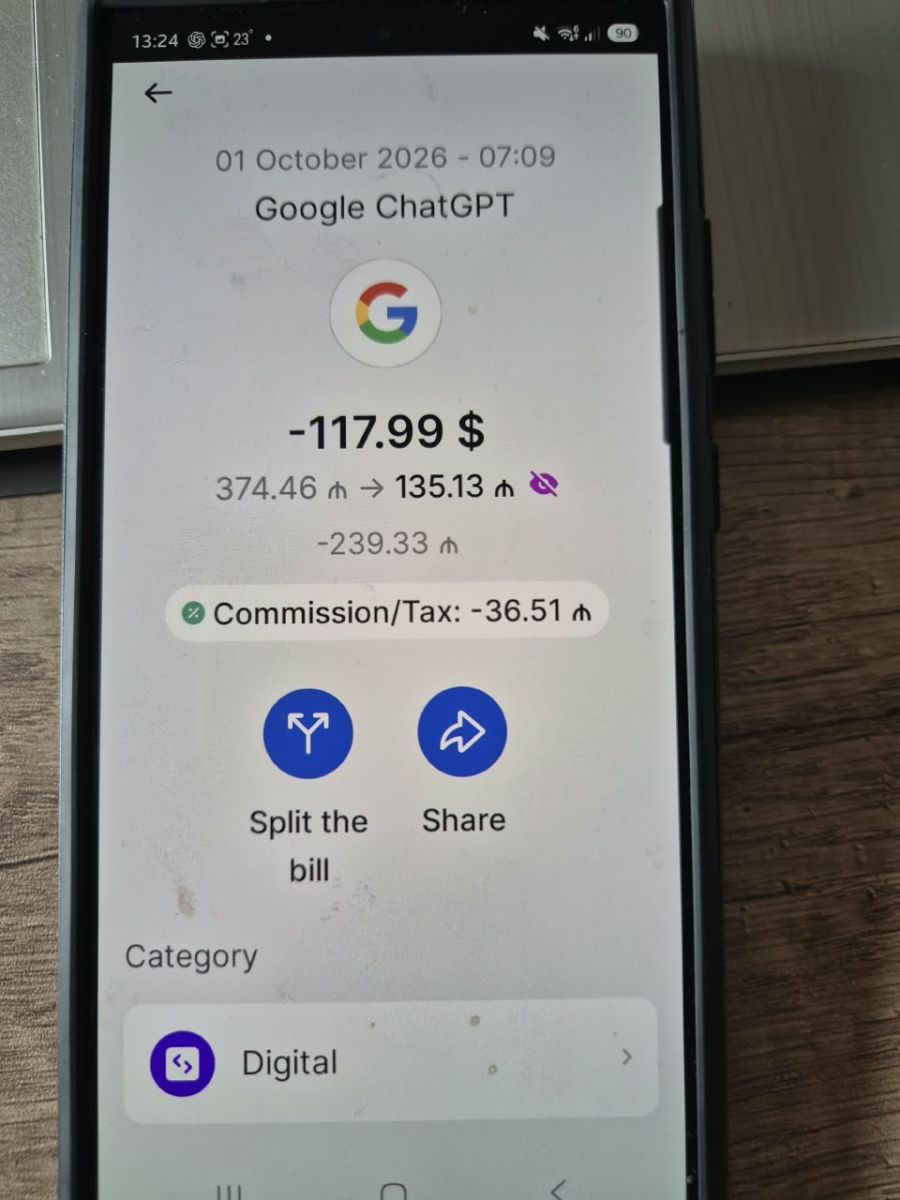
«В результате за подписку с базовой стоимостью около 100 долларов я фактически заплатил около 140 долларов, или примерно 239,33 маната», - отметил обратившийся к нам читатель.
Как рассказал он подобная неприятная ситуация повторялась у него два месяца подряд. Только за этот период сумма повторно удержанного налога составила порядка 72 манатов.
«Это означает, что я фактически переплатил сумму, эквивалентную примерно трети еще одной месячной подписки. Если такая схема продолжается год, переплата составит около 432 манатов», - подчеркивает автор жалобы.
В связи с этим наш читатель требует возврата неправомерно списанных 72 манатов, а также официальных разъяснений от финансовых структур относительно того, почему банк продолжает взимать налог с платежей, где НДС уже заложен в стоимость.
Для наглядности он привел контрастный пример, при оплате сервиса Google Gemini налог заранее в цену не включается, и азербайджанский банк удерживает 18% отдельно - в этом случае взыскание происходит корректно, ровно один раз. Сбой и двойная тарификация возникают именно тогда, когда провайдер уже включил налог в чек, но автоматизированная банковская система все равно начисляет сверху еще 18%».
В связи с этим мы направили официальный запрос в Центральный банк Азербайджанской Республики для получения комментариев по данному вопросу.
В ответ на наш запрос в Центробанке сообщили, что налогообложение упомянутого в запросе нерезидента в связи с предоставлением работ и услуг в порядке электронной торговли, а также своевременный возврат излишне уплаченных или излишне удержанных налогов регулируются налоговым законодательством Азербайджанской Республики. В связи с этим поднятый вопрос не входит в мандат Центрального банка.
Также для прояснения сложившейся ситуации мы направили официальный запрос в Государственную налоговую службу при Министерстве экономики Азербайджанской Республики.
«Согласно статьям 33.8-1 и 169.8 Налогового кодекса Азербайджанской Республики, НДС по работам и услугам, оказываемым в порядке электронной коммерции нерезидентами, состоящими на налоговом учете в целях НДС, начисляется данными нерезидентами и уплачивается в государственный бюджет. Если НДС по соответствующей операции начислен нерезидентом, состоящим на налоговом учете в Азербайджане в целях НДС, банк не должен удерживать с этого платежа дополнительный НДС», - сообщили нам в Государственной налоговой службе.
Также в ведомстве отметили, что в то же время при осуществлении соответствующих платежей за работы и услуги, оказываемые в порядке электронной коммерции нерезидентам, не состоящим на налоговом учете, НДС начисляется банком и уплачивается в государственный бюджет в соответствии со статьей 169.3 Налогового кодекса.
«Осуществление платежа через Google или другую аналогичную платформу само по себе не определяет статус НДС по операции. Для этого должны быть установлены поставщик услуги либо платформа, выполняющая обязательство по НДС по данной поставке, а также наличие или отсутствие у нее регистрации по НДС в Азербайджане», - говорится в сообщении.
В информации, предоставленной нам, также указывается на то, что идентификация банками должна осуществляться на основе сопоставления идентификаторов поставщика или платформы, отраженных в платежных реквизитах, с информацией о нерезидентах, зарегистрированных в целях НДС.
«Если несмотря на начисление НДС зарегистрированным нерезидентом, банк также удержал НДС по данной операции, причина двойного удержания должна быть расследована на основании счета-фактуры или электронной квитанции за услугу, а также выписки из банка. Таким образом, законодательство не предусматривает двукратного удержания НДС по одной и той же операции. В случае фактического повторного удержания на основании соответствующих документов должен быть рассмотрен вопрос о внесении корректировок и возврате излишне удержанной суммы», - отмечается в сообщении.
В Государственной налоговой службе при Министерстве экономики также призвали граждан, столкнувшихся с фактами повторного удержания НДС, обращаться в обслуживающий банк или налоговое ведомство, представив соответствующие подтверждающие документы: «На основании таких обращений проводится разбирательство, по результатам которого обеспечивается возврат излишне удержанных сумм НДС в установленном законодательством порядке».
Послесловие…
Проблема, поднятая нашим читателем, вероятно, знакома многим потребителям. Ответ Государственной налоговой службы подтверждает: закон на стороне граждан, а переплата подлежит возврату. Четкий путь решения проблемы ведомством уже указан, поэтому остается надеяться, что в ближайшее время банки автоматизируют этот алгоритм, избавив клиентов от необходимости доказывать свою правоту вручную.